


 芯联集成上半年度盈利首次转正:营收45.62亿元,AI业务增速超80%
芯联集成(688469.SH)上半年度首次实现扭亏为盈。 这预示着公司从“投入阶段”迈入“收获阶段”。
8月11日,芯联集成(688469.SH)发布2026年上半年度报告。2026年上半年,公司业绩稳步攀升,营收规模持续扩大,盈利能力显著改善:
•营业收入45.62亿元,同比增长30.53%;
•毛利率12.71%,同比提升9.17个百分点;
•归属于上市公司股东的净利润2.78亿元,上年同期亏损1.70亿元;
•息税折旧摊销前利润(EBITDA)20.30亿元,同比增长84.25%。
几个数字同时向上是公司规模效应、产品结构与运营效率三重因素叠加的结果。
毛利率提升9个百分点:规模效应与产品结构双轮驱动
公司的产能建设和产品布局正在转化为经营成果。
公司毛利率从上年同期的3.54%跃升至12.71%,净利率由-26.80%转为0.91%,息税折旧摊销前利润(EBITDA)20.30亿元,同比增长84.25%。
毛利率的改善并非偶然。
从经营层面来看,这得益于三重因素的叠加共振:
①产品结构持续优化,高附加值产品占比稳步提高;
②生产运营效率提升,精益管理和精益生产的效能逐步释放;
③产能利用率稳步爬升,前期大规模产能建设的投入开始转化为实实在在的经营成果。
研发投入方面,上半年公司研发投入9.05亿元,占营收比例高达19.84%,研发人员达1238人,新增获得发明专利等知识产权74项,累计已获得648项。
持续高比例的研发投入,构成了公司持续突破高附加值产品的底气。
AI业务同比增速84%:公司AI业务正成为新增长极
如果说整体扭亏是公司的重大里程碑,那么AI业务的快速增长则意味着公司新的里程碑正在加速成型。
公司AI业务营收上半年同比增速高达84.31%,是公司增速最快的板块,公司也正深入布局AI数据中心电源领域和AI光互连板块。
在AI数据中心电源领域,公司已围绕多层次供电需求构建起完整的功率半导体 Si + GaN + SiC MOSFET + SiC JFET与电源管理180nm BCD + 90nm BCD + 55nm BCD技术矩阵。
在AI数据中心光互连领域,公司已完整布局 VCSEL + InP + 硅光 + TFLN + SiGe + MEMS OCS;构建了从有源芯片到硅光芯片、再到配套电芯片以及异质集成的完整光互连技术平台。
AI业务正在为公司打开一条高附加值的全新增长通道。
200亿扩新产线:产能将超50万片/月
业绩改善的同时,公司持续布局新产能来构筑公司下一轮发展新动能。
今年6月,公司启动总投资额约200亿元的四期项目,规划建设一条月产能5万片的12英寸车规级数模混合芯片生产线。四期项目投产后,加上此前已建的三期晶圆产能,公司整体晶圆制造产能将 超50万片/月(折合8英寸) 。
从技术与产品方向看,四期项目聚焦55~28nm车规级MCU及AI端侧DSP芯片、90nm数模混合芯片、55nmAI服务器高频电源管理芯片、55nm硅光芯片、55nmSiGe跨阻放大器和激光驱动芯片等技术平台。
四期项目的启动标志着公司在巩固新能源汽车和工业控制两大核心优势市场的基础上,正系统性延伸至AI服务器电源和光互连两大高增长赛道,以形成“核心主业稳基、新兴赛道拓边”的新增长动能。
从"规模建设"到"利润释放",芯联集成正在走出一条有厚度的增长曲线。
-
AI
+关注
关注
93文章
46814浏览量
308222 -
芯联集成
+关注
关注
0文章
68浏览量
539
发布评论请先 登录
芯联集成前三季度预盈6.81亿元:公司盈利持续加速
华为发布2026年半年报 上半年研发投入突破1200亿元创历史新高
智谱发布上半年运营数据:营收达9.54亿元,同比增长近4倍
华为上半年收入4678亿元 华为上半年研发投入1213.82亿元
净利润大涨263.4%!芯联集成卡位AI算力、光互联和汽车,上半年盈利转正
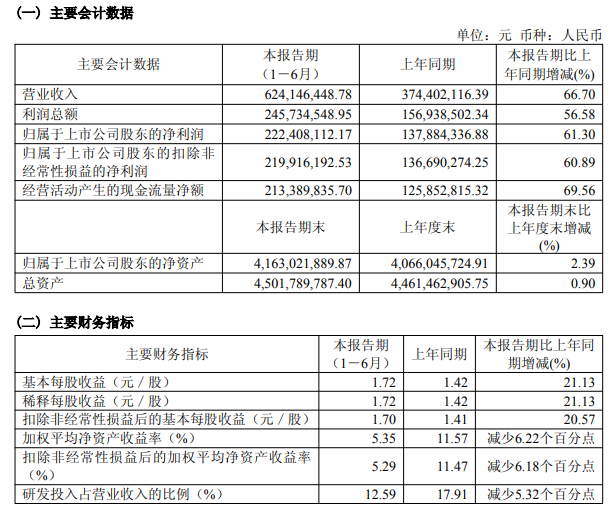
华为入股的苏州MEMS龙头:上半年营收6.24亿元,猛增66.7%!
京东方:上半年传感业务营收4.2亿元,大增超88%!
软通动力2026半年报出炉 AI业务营收占比超六成
中国最大MEMS IDM公司华润微:上半年营收超61亿元,填补两项国产MEMS技术空白
长电科技2026年上半年扣非归母净利润同比增长84.7%,高端先进封装布局提速
营收大增1.8倍!爱芯元智交出亮眼半年报,AI芯片加码终端和汽车业务
摩尔线程上半年营收大幅增长147.42%,S5000智算集群实现规模化销售
阿斯利康公布2026上半年业绩,总营收超300亿美元
芯联集成2025年营收同比劲增26%,盈利能力持续增强


评论