


 国产MLCC的"成长样本":微容科技的结构性增长逻辑
2026年7月,MLCC行业正处在一轮由AI算力驱动的结构性涨价周期上行中段。这一轮行情的核心驱动力,来自供需两端形成的双重驱动:日韩头部厂商产能向AI高端产品倾斜,导致普通高容MLCC出现10%以上的供给缺口;而AI算力硬件的集中投产与800V高压新能源车的持续渗透,正在形成长期、确定性的增量需求。
供给端的信号已经非常清晰。村田、三星电机、太阳诱电等日韩头部厂商先后针对AI服务器及车规高端高容MLCC上调价格,涨幅区间达15%-30%,多家企业坦言高端产品订单交付周期持续拉长,产能已无法充分满足客户的增量需求。
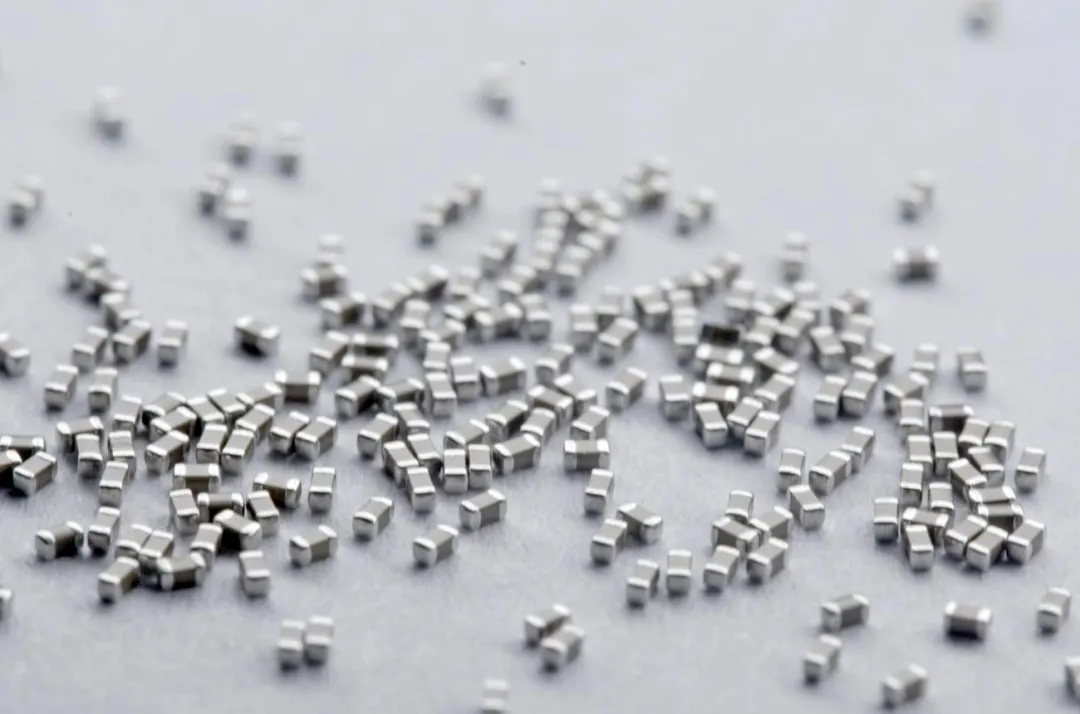
需求侧的增量同样强劲。据高盛最新研报显示,AI服务器MLCC细分市场中长期年复合增速维持80%左右高位。更值得关注的是,据摩根士丹利拆解数据,在AI服务器物料清单(BOM)成本构成中,MLCC已跃升至第三增量成本项——这颗“电子工业大米”在算力时代的重要性,在被重新定价。
供需两端的双重驱动,将MLCC行业推入了一个全新的景气周期。而谁能在这一轮周期中抓住结构性机遇,取决于技术卡位、产能储备与客户认证的综合能力。
一、一个被低估的变化:MLCC正在从"周期品"变成"成长品"
提到MLCC(多层片式陶瓷电容器),很多人的第一反应是"电子工业大米"——用量大、技术成熟、周期性强。过去十年,这个行业确实呈现出明显的周期特征:消费电子旺则MLCC旺,消费电子弱则MLCC弱。
但2024年以来,一个结构性变化正在发生,而且被很多人低估了——MLCC行业正在从单一的周期驱动,转向"周期+成长"的双轮驱动格局。
这个变化的核心,是下游应用结构的重塑。
过去,消费电子占MLCC需求的半壁江山,智能手机出货量的波动几乎决定了整个行业的景气度。2021年下半年到2023年,受宏观经济复苏受阻、地缘政治冲突推高通胀等因素影响,消费电子需求疲软,MLCC行业经历了一轮深度调整,价格承压、库存高企。
但从2024年开始,情况变得不一样了。
一方面,消费电子经历库存去化后逐步回暖;另一方面,更重要的是——AI服务器和汽车电子两大高成长赛道,正在快速改变MLCC的需求结构。
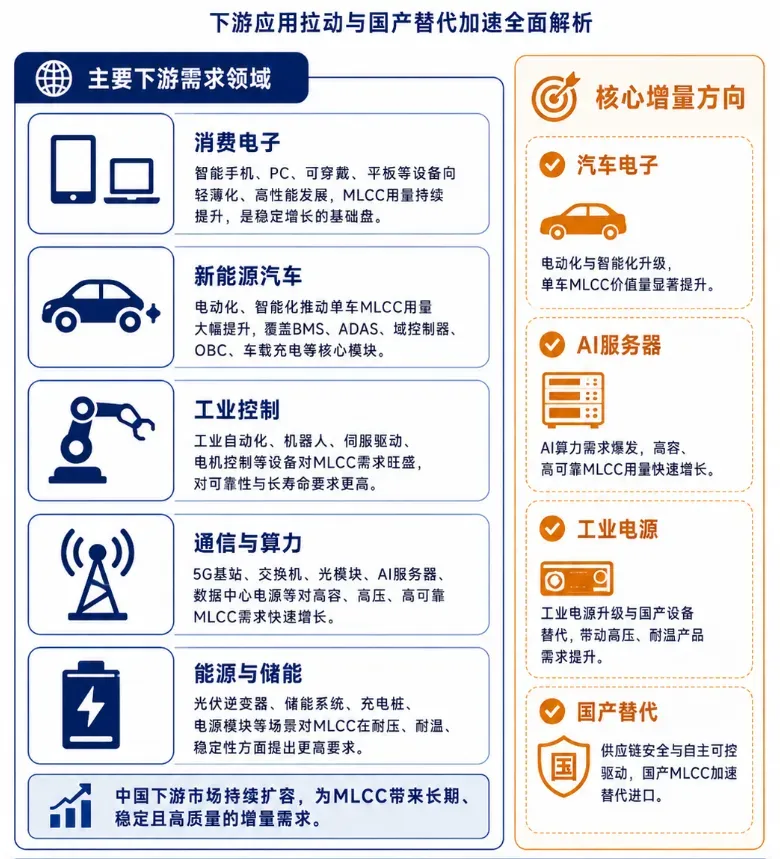
(MLCC 全产业链全景图 摘自网络)
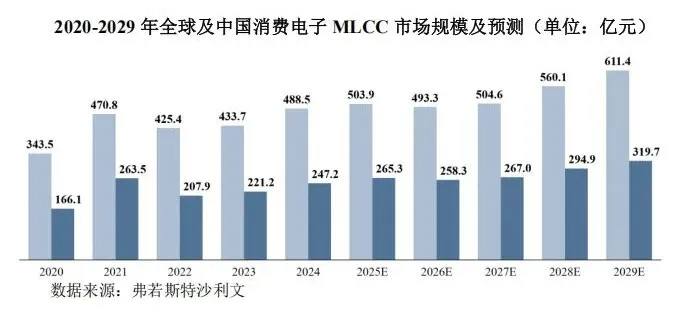
从市场规模看,全球AI服务器MLCC市场从2020年的7.6亿元增长至2024年的43.1亿元,预计到2029年将达到239.1亿元,年复合增长率接近40%。汽车MLCC市场同样保持高速增长,全球市场规模从2020年的112.1亿元增长至2024年的201.1亿元,预计2029年将达到359.2亿元。
更关键的是结构变化。根据弗若斯特沙利文数据,全球AI服务器与汽车MLCC市场规模合计占全球MLCC市场的比例,已从2020年的14.0%提升至2024年的22.3%,预计到2029年将进一步上升至38.8%。
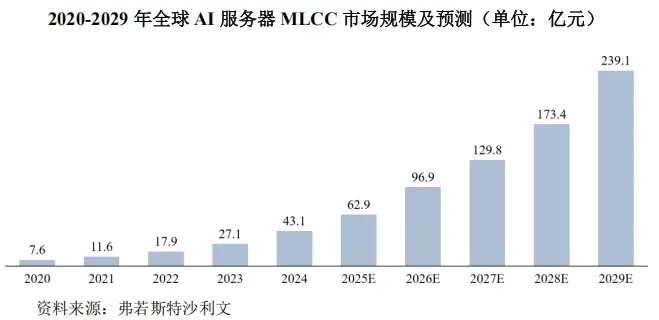
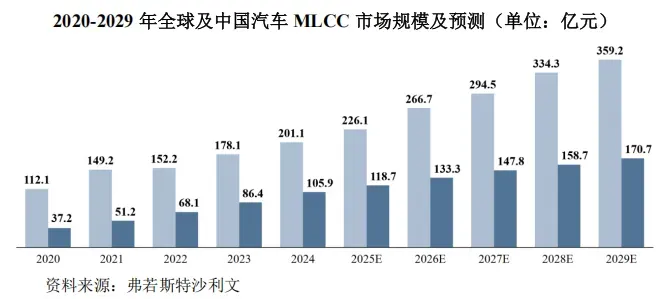
这意味着,用老眼光看MLCC行业——只看消费电子周期——已经不够了。新的判断框架需要同时考虑三个维度:消费电子的周期复苏、AI算力的结构性爆发、汽车电动化智能化的持续渗透。
在这个行业变局中,有一家国产厂商的路径特别值得观察——微容科技。
二、微容科技的成长性:不止于消费电子的"第二增长曲线"
微容科技是国内MLCC行业的代表性企业,目前正在冲刺创业板IPO。从公开披露的数据看,这家公司的成长性相当亮眼。
近三年,公司主营业务收入保持高速增长,年均复合增长率超过30%。这个增速不仅高于行业平均水平,而且是在行业经历周期波动的背景下实现的。
值得关注的是增长的结构,五年前微容科技主要以典型的消费电子主导型结构,如今这个结构已经发生了显著变化:新增工业类和车载类客户结构,整体营收占比近25%。其中工业类MLCC收入保持40%以上的年均增速,车载类增长更为迅猛,年均复合增长率超过200%——虽然起步较晚,但增速充分说明了市场对公司产品的认可,这背后是AI算力和新能源汽车两大产业浪潮的推动。
在工业领域,AI服务器是最大的增量来源。一台传统服务器的MLCC用量大约2000-5000颗,而一台8卡GB200 AI服务器搭载2-3万颗,用量提升7-15倍。英伟达Rubin整机柜MLCC总用量更是达到44万颗,较上代提升182%。高盛测算,AI服务器MLCC市场正以80%的年复合增速高速扩容。
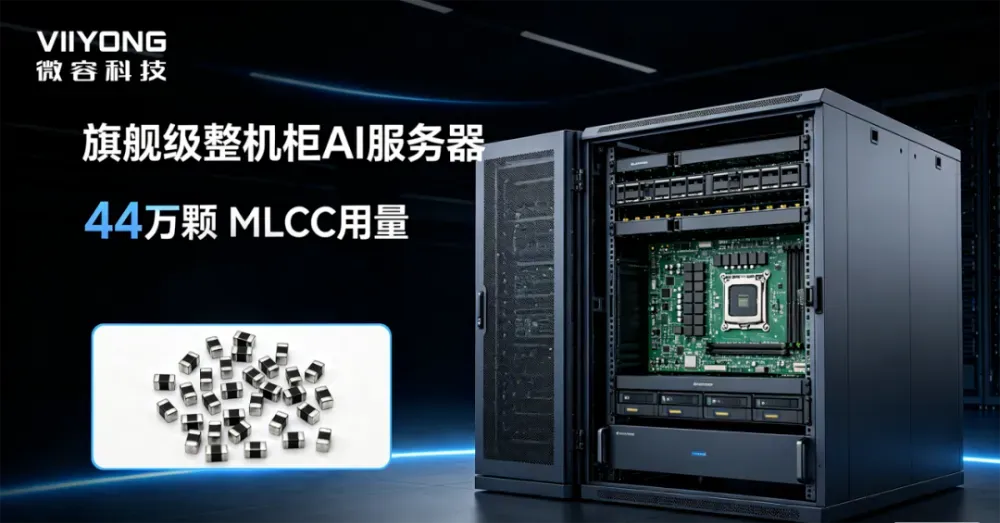
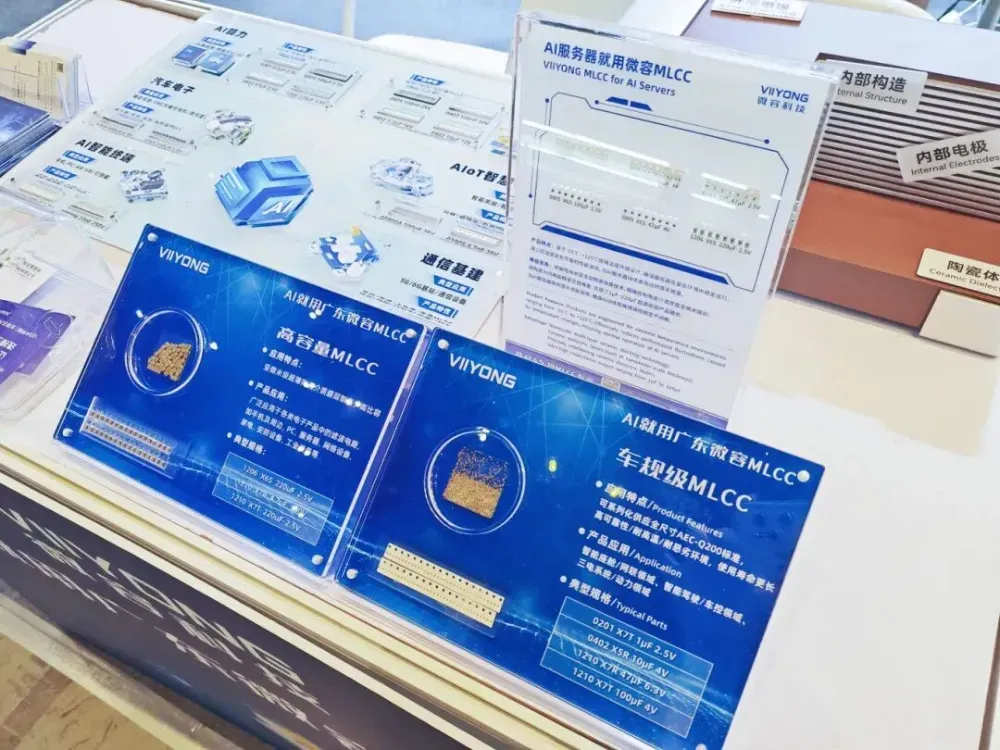
微容科技在工业类高容MLCC上已经取得突破——0805-100μF、1206-220μF等高容量型号率先填补了中国大陆厂商的量产供应空白,并且已经进入A公司、中兴通讯、摩尔线程、鸿海精密、记忆科技等头部客户供应链。
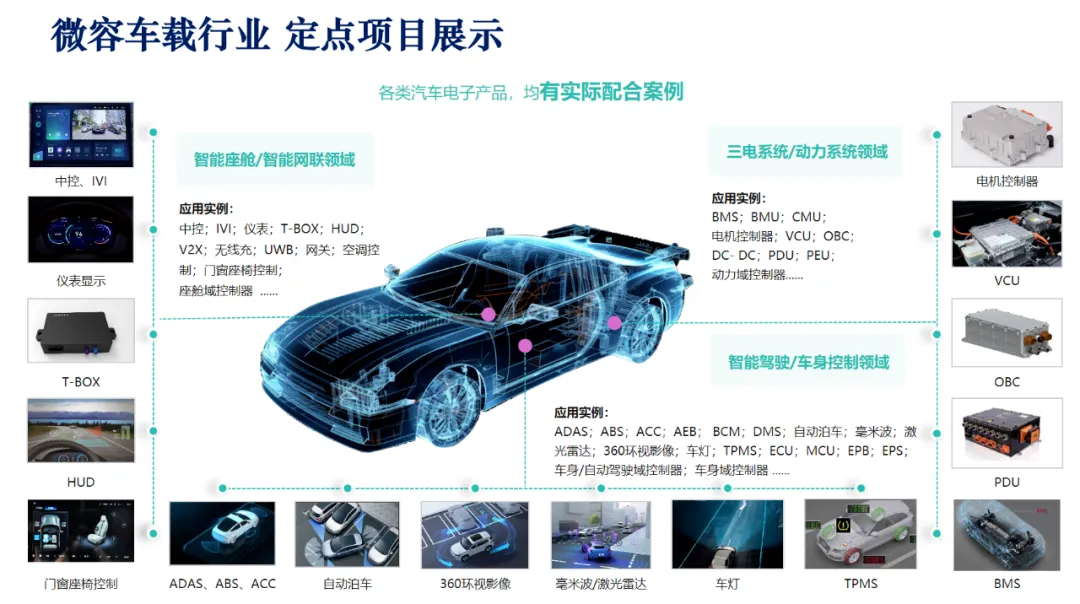
在车载领域,新能源汽车的电气化和智能化同样在大幅提升MLCC用量。传统燃油车单车MLCC用量约3000颗,混合动力车型约12000颗,纯电动车已达18000颗——是燃油车的6倍。而且随着800V高压平台、高阶智能驾驶的普及,单车用量还在持续上升。
微容科技已经完成0201-1210全尺寸系列车载MLCC产品开发,是国内少数实现全尺寸系列车载产品满足AEC-Q200标准的厂商之一。1210-100μF/220μF等车规高容量MLCC产品,是中国大陆地区最早实现开发并批量供货的。目前已进入比亚迪、零跑汽车、上汽等客户供应链,不仅带来了深厚的产业资源和客户协同效应,也从侧面印证了微容科技在MLCC领域的技术实力和发展潜力。
三、抗周期能力:“三轮驱动”的结构逻辑
MLCC行业有周期性,这是客观事实。但不同企业受周期影响的程度,可以天差地别。
关键在于结构。
如果一家公司的收入100%来自消费电子,那它的业绩基本就是消费电子周期的镜像——行业好时爆发,行业差时承压。
但如果一家公司同时布局消费电子、工业、汽车三大领域,情况就完全不同了。三大领域的周期节奏不同,可以形成天然的对冲。
消费电子领域:周期性最明显,受宏观经济和消费者购买力影响大。但它是MLCC需求的"基本盘"——出货量大、基数高,而且端侧AI、折叠屏、快充等功能升级正在持续提升单机MLCC用量。旗舰手机单机MLCC用量已经超过1200颗,是4G时代的两倍以上。
工业领域:周期性相对较弱。下游应用场景分散——服务器、通信基站、工控设备、储能、仪器仪表等等,不同细分产业的成长阶段有分化,可以相互平抑。AI服务器的爆发更是为工业MLCC带来了强增长动力。
汽车电子领域:汽车电子领域的周期性相对较弱。尽管汽车整体销量会受宏观经济波动影响,但新能源汽车对传统燃油车的替代趋势已十分明确,电动化与智能化双轮驱动下,单车MLCC用量实现了结构性的提升。—不仅仅是单车 MLCC 用量的几何级攀升,更是对更高容量、更高可靠性产品的升级需求。
微容科技的“三轮驱动”结构,正是在这样的行业逻辑下逐步形成的。
从发展路径看,微容走的是一条"从小到大、从消费到工业/车载"的渐进式拓展路线——先在消费类超微型MLCC上建立优势,再逐步向更大尺寸、更高容量、更高可靠性的产品延伸,进而切入工业和车载领域。
这种路径有它的合理性:
- 技术上的连续性。超微型MLCC对精密制造工艺要求极高,掌握了超微型技术后,向更大尺寸、更高容量拓展有技术复用性。
- 客户上的协同性。很多头部客户本身就横跨消费、工业、汽车多个领域——比如A公司、比亚迪、鸿海精密——在一个领域建立信任后,可以向其他领域延伸。
- 风险上的可控性。从熟悉的领域逐步拓展,比盲目跨界更稳。消费类业务提供稳定的现金流和产能基础,工业和车载业务提供增长弹性。
从结果看,这种结构优化已经开始显现抗周期效果。2025年下半年以来,受存储芯片价格上涨等因素影响,消费电子行业出现一定疲软,但微容科技的整体收入仍然保持了大幅增长——工业类和车载类的快速增长,在一定程度上对冲了消费类的增速放缓。
四、国产替代的核心变量:
微容凭什么跑出来?
讨论中国MLCC行业,绕不开一个关键词:国产替代。
目前中国MLCC市场仍然由村田、三星电机、太阳诱电、TDK等日韩厂商主导,合计份额超过60%。在高端MLCC领域,日韩厂商的垄断地位更加突出。
但产业格局正在悄然变化。随着国内厂商技术能力的持续提升,以及下游客户对供应链多元化、成本优化的需求,国产替代正在从低端向高端加速渗透。尤其是在AI算力、汽车电子等高增长领域,高端MLCC供需偏紧的格局,为国内厂商提供了难得的切入窗口。
从行业发展的规律看,MLCC的国产替代不是一蹴而就的,而是一个从低端到高端、从消费到工业/车载逐步突破的过程。谁能在技术、产能、客户认证上率先建立壁垒,谁就能在这一轮产业升级中占据有利位置。
在众多国产MLCC厂商中,微容科技为什么能跑出来?从行业观察者的角度看,有几个核心因素值得关注:
第一,超微型MLCC的差异化优势。
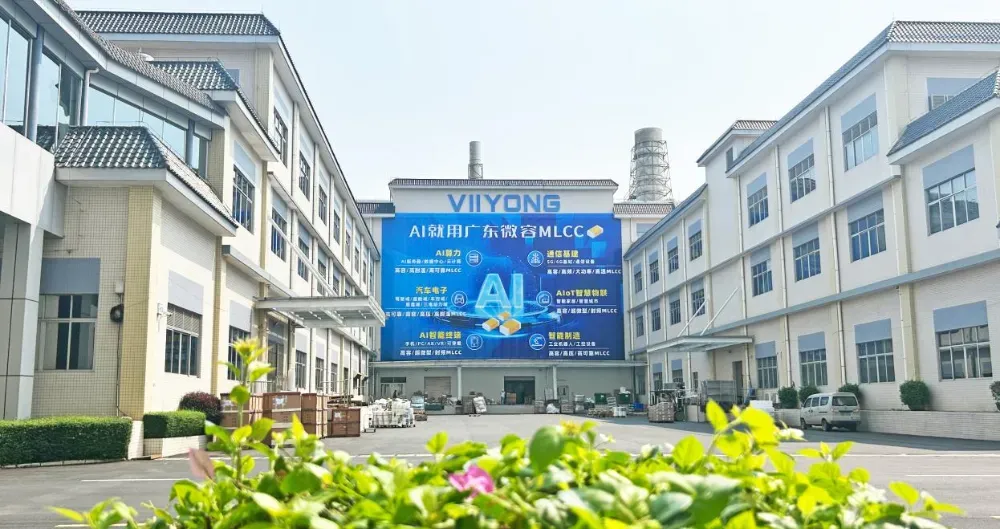
微容科技没有走"大而全"的路线,而是先在超微型MLCC这个细分领域建立了优势。按2024年销售量计,公司超微型MLCC在中国市场排名第1,全球市场排名第2,仅次于村田。
超微型MLCC是衡量MLCC厂商技术实力的重要指标——尺寸越小,对材料、工艺、设备的要求越高。在这个领域做到全球第二,说明微容的精密制造能力已经达到国际一流水平。
第二,高端产品的持续突破。
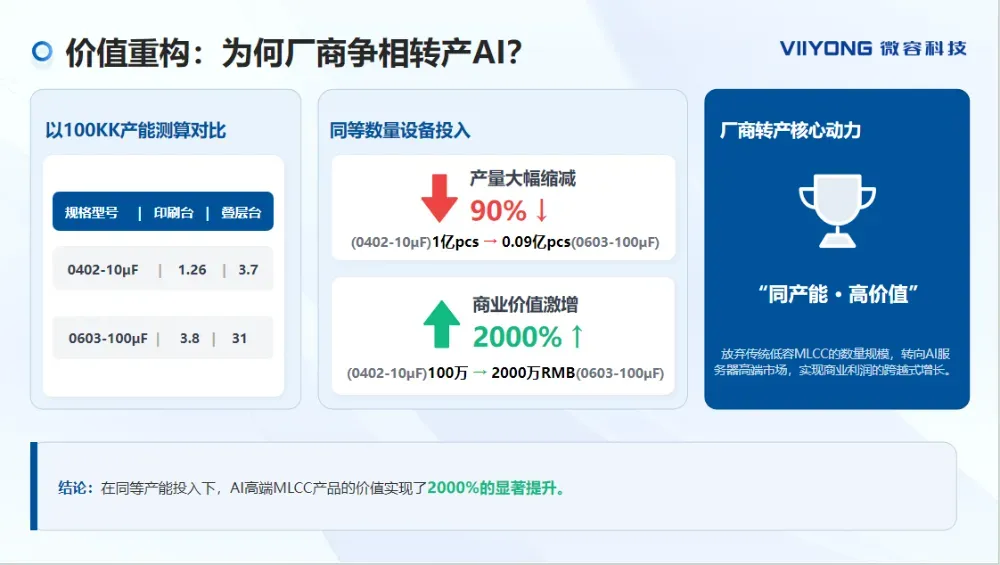
国产替代的核心不是替代低端,而是替代高端。微容在工业类高容MLCC、车规高容量MLCC等高端产品上的突破,填补了国内空白。这些产品恰恰是日韩厂商利润最丰厚、国产替代最迫切的领域。
第三,头部客户的认证壁垒。
MLCC进入头部客户供应链,通常需要经过1-2年甚至更长的验证周期。微容已经积累了消费电子、工业、汽车三大领域的丰富头部客户资源——消费类有A公司、小米、OPPO、vivo、荣耀等;工业类有中兴通讯、摩尔线程等;车载类有比亚迪、零跑汽车等。
这些客户认证不是短期能复制的壁垒,也是国产替代过程中最有价值的资产。
第四,产能的快速扩张。
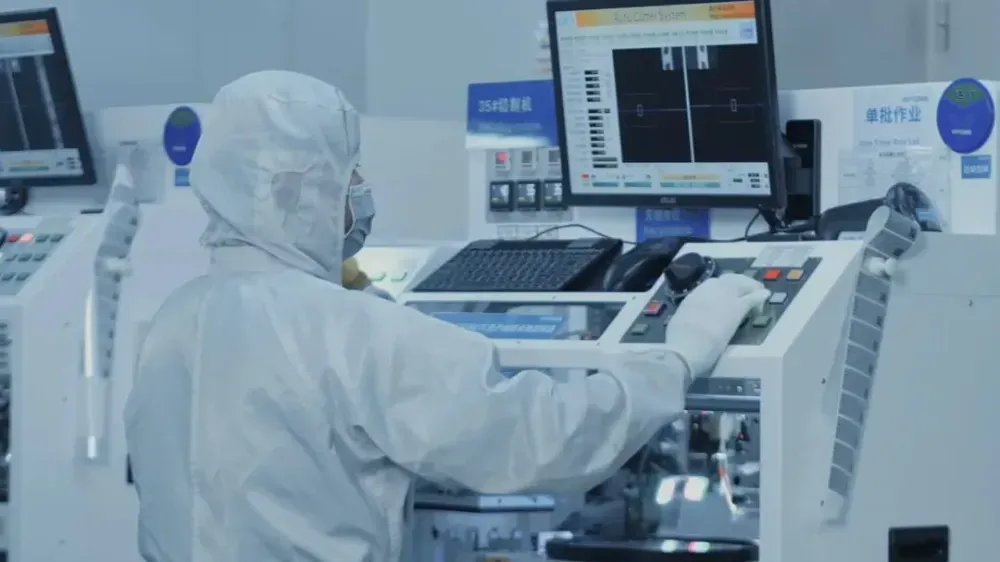
高端MLCC的扩产周期长、技术难度大。微容当前产能利用率高,基本满负荷生产。公司正在推进二期智慧工厂建设,总投资30亿元,预计2026年下半年释放产能,全面投产后月度折标产能将接近800亿片。
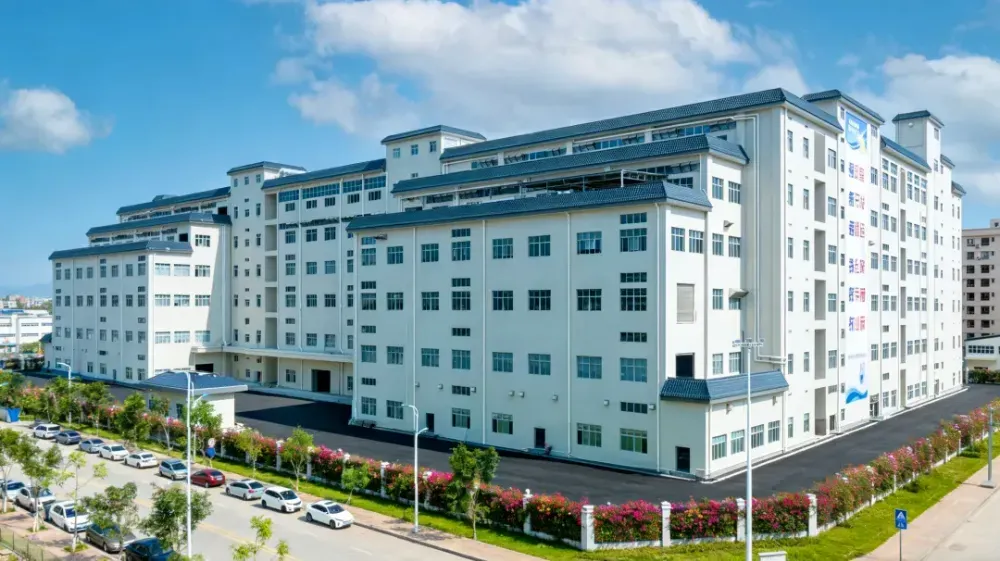
在AI服务器和汽车电子需求爆发、高端MLCC产能紧张的背景下,谁能先把产能建起来、把良率提上去,谁就能抓住这一轮国产替代的窗口期。
五、成长空间:微容科技的机遇与挑战
当然,看好一家公司不能只讲亮点。从第三方视角看,微容科技在几个关键方向上仍有巨大的成长空间:
一是高端产品的良率爬坡和成本控制。工业类和车载类MLCC对生产工艺、良率控制、可靠性要求更高,产品结构优化过程中可能会出现短期的成本和良率波动。但公司在快速扩产应对服务器算力需求的同时,凭借工艺积累和规模效应持续扩大良率和成本优势,预计2026年底将进一步缩小与国际头部厂商的差距。
二是市场份额的提升空间。目前微容在各细分领域的市场份额仍有较大提升空间,与日韩头部厂商的差距仍然存在。但近年来差距持续缩小,国内上下游国产化替代决心大、力度大,加上政府政策扶持和国内庞大的MLCC市场需求,为国产MLCC厂商提供了广阔的成长空间。
三是行业竞争的加剧。MLCC行业的技术升级方向在一定程度上趋同——国内主要厂商都在向高容量、高可靠方向迭代。以微容科技为代表的国内厂商正积极布局高端市场,主动应对国际市场同行的竞争与挑战。
四是宏观经济和行业周期的确定性。虽然消费电子仍会受周期影响,但AI算力和汽车电子的爆发式增长是确定性趋势,服务器、汽车领域的需求缺口必然存在,可以覆盖甚至推动整个MLCC市场持续扩容。
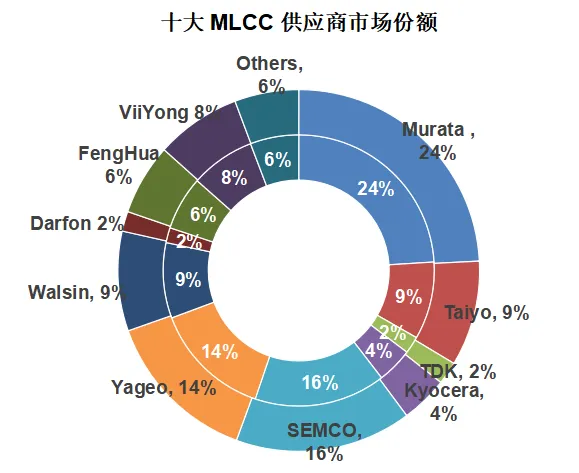
(数据来源trendforce)
六、一套判断MLCC企业价值的框架
回到最初的问题:微容科技的"三轮驱动"能否穿越周期?
答案不是简单的"能"或"不能",而是需要一套判断框架。
判断一家MLCC企业的长期价值,可以看四个维度:
1、需求结构:2、产品结构:3、客户结构:4、产能结构:
综上所述 微容科技需求结构正在从单一消费依赖转向三轮驱动,产品结构持续向高端升级,客户结构覆盖三大领域头部企业,产能结构正在加速扩张。
MLCC行业正在经历一场从"周期驱动"到"成长驱动"的深刻变局,微容科技的路径,是国产MLCC高端化和国产替代进程的一个生动缩影。站在新的起点上,这家公司正朝着更高端、更全面的方向稳步迈进。
-
MLCC
+关注
关注
47文章
957浏览量
49904 -
微容科技
+关注
关注
0文章
18浏览量
4555
发布评论请先 登录
1012亿砸向AI高端板、英伟达押注玻璃基板:PCB行业正在经历一场前所未有的\\\"军备竞赛\\\"
低压电器行业结构性分化分析:2025市场规模与细分赛道增长趋势梳理
当机器人开始\"海外就业\":一场静悄悄的全球劳动力市场重组
北极芯微获评2026深圳市潜在独角兽企业称号
丹纳赫中国医学诊断平台荣获\"2026医健可持续创新案例\"国际创新本土化奖项
迅策科技携手三家国产GPU龙头签署战略合作协议
软通动力\"北京壹号词元工厂\"正式启动,发布开源词元(Token)工厂性能基准
2026全球MLCC贴片电容厂商全景图鉴|选型·寻源·国产替代
电子胶带行业的国产替代进行时:从\"能用\"到\"好用\"
AI 网关:企业 AI 时代的 "智能交通枢纽"—— 六大行业典型场景深度解析
国产网卡芯片逆袭!百兆/千兆怎么挑?NX7202/NX7303性能对标国际大厂
国产化替代新选择!视美泰开源鸿蒙版AI主机盒助力企业迈向"纯国产"
中国算力芯片的拐点时刻
2025-2026年MCU生态全景分析:国产替代的下一个战场是\"工具链\"
微容科技:把握结构性增长机遇,深耕高端领域创新


评论